昨日の記事では、医療費控除の計算の仕組み(10万円の足切りや家族合算など)を整理しました。ただ、実際に確定申告でつまずくのは計算そのものよりも、「領収書が見つからない」「どの書類が必要か分からない」という準備の段階であることが少なくありません。この記事では続編として、控除の計算には踏み込まず、「何を集めるか、どう分けるか、いつまでに何をするか」という整理・保管・準備の実務に絞ってまとめます。
まず「集めるもの」の全体像をつかむ
確定申告の書類は、大きく分けると次の4種類です。集める前に全体像を持っておくと、抜け漏れに気づきやすくなります。
- 収入が分かる書類:給与や年金の源泉徴収票など
- 控除の証明書類:生命保険料控除証明書、地震保険料控除証明書、社会保険料(国民年金保険料)控除証明書、iDeCoなどの小規模企業共済等掛金控除証明書
- 支出の領収書:医療費の領収書、寄附金の受領証明書(ふるさと納税など)
- 本人確認・口座の情報:マイナンバーカード(または通知カードと本人確認書類)、還付金の振込先口座
証明書類の多くは10月から12月にかけて保険会社や日本年金機構などから郵送されます。「申告に使うもの」という専用の封筒やファイルを1つ決めて、届いたものから順に入れていく習慣にすると、年明けに探し回らずに済みます。
領収書の仕分けは「人ごと・支払先ごと」が基本
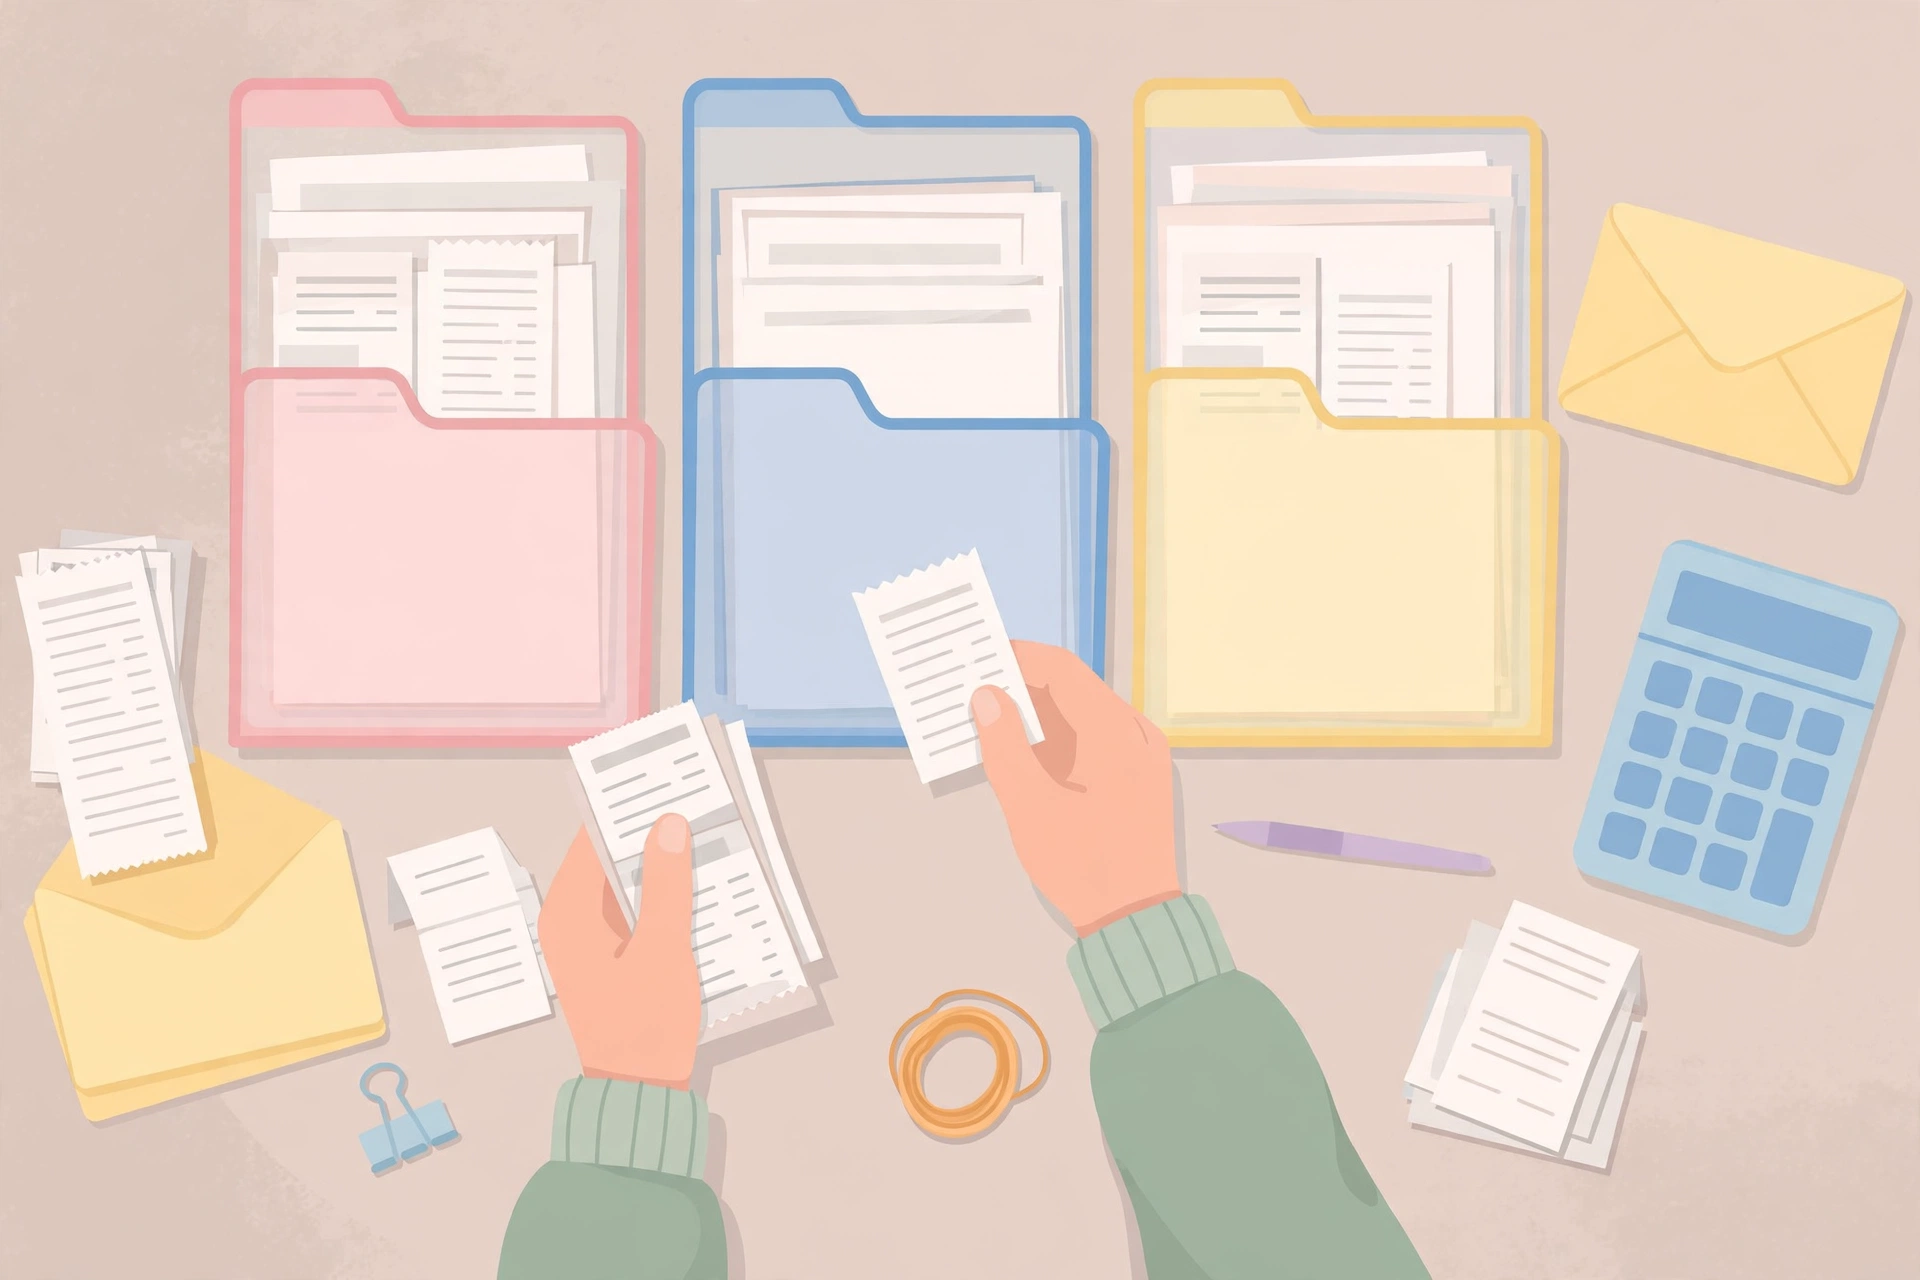
医療費の領収書は、確定申告で添付する「医療費控除の明細書」の書き方に合わせて仕分けるのが効率的です。明細書は「医療を受けた人ごと、支払先(病院・薬局など)ごと」に金額をまとめて記載する形式になっているため、集計の前に次の2段階で分けておきます。
- 家族のうち「誰の分か」で分ける
- それぞれを「支払先ごと」に分ける
封筒やクリアファイルを人ごとに色分けし、その中で支払先ごとにクリップで留める、といった簡単な方法で十分です。レシートタイプの領収書は感熱紙で印字が薄くなりやすいため、気になるものはコピーやスマートフォンの撮影で控えを残しておくと安心です。
なお、明細書を作れば領収書そのものを申告書に添付する必要はありませんが、領収書は確定申告期限などから5年間、自宅などで保存しておく必要があります(税務署から提示や提出を求められる場合があります)。申告が終わったからといって捨てずに、明細書とセットでファイルしておきましょう。
「医療費通知」が届いたら中身を確認する
健康保険組合や協会けんぽ、市町村などからは「医療費通知(医療費のお知らせ)」が届きます。この通知を添付すると、明細書への記載を一部省略できます。ただし、注意点が2つあります。
1つ目は、通知に記載される期間です。通知は発行の都合上、秋ごろまでの受診分しか載っていないことがあり、年末までの分がすべて含まれているとは限りません。載っていない期間分は領収書で補う必要があります。2つ目は、通知に載るのは保険診療分のみで、自由診療や通院の交通費などは対象外という点です。
保険診療分については、マイナポータル連携で確定申告書等作成コーナーに医療費情報を自動入力することもできますが、こちらも取得できる期間や範囲に限りがあります。通知・マイナポータルのデータと手元の領収書を突き合わせ、「通知でまかなえる分」と「領収書から拾う分」を分けておくことが、結局は近道です。
相続があった年は、書類を「2つの申告」で分けて集める
今年ご家族を亡くされた方は、自分の確定申告とは別に、相続に関する申告の書類も必要になります。書類が混ざると混乱しやすいため、ファイル自体を分けるのがおすすめです。
準確定申告(亡くなった方の所得税)の書類
亡くなった方の1月1日から死亡日までの所得について、相続人が代わりに申告する手続きで、期限は相続の開始があったことを知った日の翌日から4か月以内です。集める書類は、故人の給与・年金の源泉徴収票、各種の控除証明書、死亡日までに故人が支払った医療費の領収書などです。期限が短いため、相続税の書類より先にこちらをそろえましょう。
相続税申告の書類
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。財産の評価や相続人の確定のために、主に次のような書類を集めます。
- 被相続人の出生から死亡までの連続した戸籍謄本類、相続人全員の戸籍謄本
- 遺言書がある場合はその写し、遺産分割協議書と相続人全員の印鑑証明書
- 預貯金の残高証明書、有価証券の残高が分かる書類
- 不動産の固定資産評価証明書、登記事項証明書
- 生命保険金の支払通知書、死亡退職金の書類
- 葬儀費用の領収書、故人の未払いの医療費や借入金など債務が分かる書類
戸籍謄本類は本籍地の役所への請求が必要で、郵送だと時間がかかることもあります。10か月という期限は長く見えますが、書類集めから始めるため、早めに着手しておくと安心です。
年明けの申告スケジュール
書類の整理が進んだら、年明けの段取りを確認しておきましょう。
- 還付申告は1月から可能:医療費控除などで税金が戻るだけの申告(還付申告)は、確定申告期間を待たず、その年の翌年1月1日から提出できます。提出できる期間は5年間です。混み合う2月・3月を避けて、1月のうちに出してしまうのも一つの方法です。
- 通常の確定申告期間は2月16日〜3月15日が原則:納める税金がある場合や申告義務がある場合は、この期間内に申告・納付します。期限日が土日・祝日に当たる年は翌平日にずれるため、その年の国税庁の案内で最終確認をしてください。
- 準確定申告・相続税申告は「期間」ではなく「期限」で管理する:準確定申告は4か月以内、相続税申告は10か月以内と、亡くなった日を起点に数えます。カレンダーに期限の日付を書き込んでおきましょう。
申告書の作成は、国税庁の「確定申告書等作成コーナー」で画面の案内に沿って入力でき、e-Taxでそのまま送信もできます。書類がそろっていれば、入力作業自体は短時間で済むことが多いものです。
まとめ
確定申告の準備は、「集めるものの全体像をつかむ」「領収書は人ごと・支払先ごとに分ける」「医療費通知と領収書を突き合わせる」「相続があった年は準確定申告と相続税申告でファイルを分ける」「還付申告は1月から、通常の申告は2月16日〜3月15日が原則、というスケジュールを押さえる」の5点が柱です。計算の前に整理を終えておくことが、年明けの申告を楽にする一番の工夫です。
相続があった年は、自分の確定申告に加えて準確定申告や相続税申告が重なり、必要な書類も多くなります。書類集めの段階で判断に迷う場合は、早めに税理士へ相談することをおすすめします。無料で税理士を探せる・相談できるサービスも活用してみてください。
- 相続税に強い税理士を無料で探すなら 税理士ドットコム
- 条件に合う税理士の紹介を受けたい方は 税理士紹介エージェント